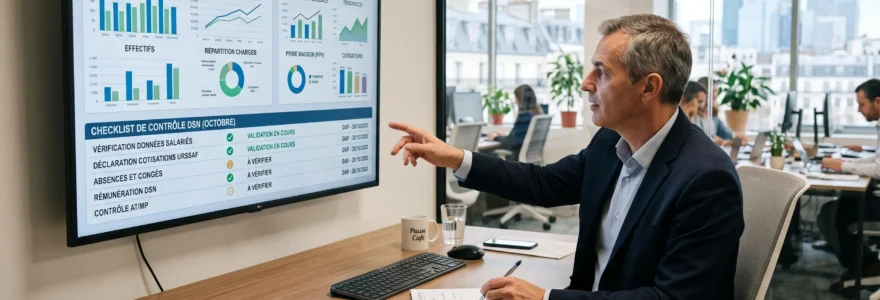
Nibelis Paie réunit des fonctions documentées de contrôle de paie et de DSN, de reporting RH et de simulation budgétaire qui peuvent répondre aux besoins d’un DAF. La nuance essentielle est qu’un logiciel peut renforcer le dispositif de contrôle et la fiabilité des données sans garantir, à lui seul, l’absence d’anomalie ou de redressement lors d’un contrôle Urssaf.
Réponse directe : pour un DAF, l’intérêt de Nibelis se juge moins sur une promesse générale de « conformité » que sur des capacités vérifiables : contrôler la paie et la DSN selon l’offre souscrite, produire des états exploitables, suivre des indicateurs et simuler la masse salariale. La décision doit donc être fondée sur un scénario de démonstration concret et sur la répartition contractuelle des responsabilités.
Ce qu’un DAF doit réellement sécuriser face aux contrôles Urssaf
Le premier enjeu consiste à distinguer le contrôle déclaratif courant du contrôle Urssaf au sens large. Selon l’Urssaf, la DSN est une déclaration mensuelle issue des données de paie et fait l’objet de vérifications automatiques ; les anomalies signalées doivent être corrigées. La page officielle consacrée aux contrôles de la DSN, consultée dans le cadre du brief 2026, constitue ici la référence principale.
Ce que cela signifie : l’acceptation technique d’une DSN ou l’absence d’anomalie détectée ne vaut pas validation générale de toute la paie. L’Urssaf peut aussi examiner, lors d’un contrôle, des documents sociaux permettant de reconstituer des éléments de paie ainsi que des pièces comptables, fiscales ou juridiques.
Point de vigilance : un outil de contrôle peut aider à détecter et corriger des incohérences, mais il ne transforme pas automatiquement une paie en situation juridiquement sécurisée. La qualité des données, les paramétrages, les justificatifs et les procédures internes restent déterminants.
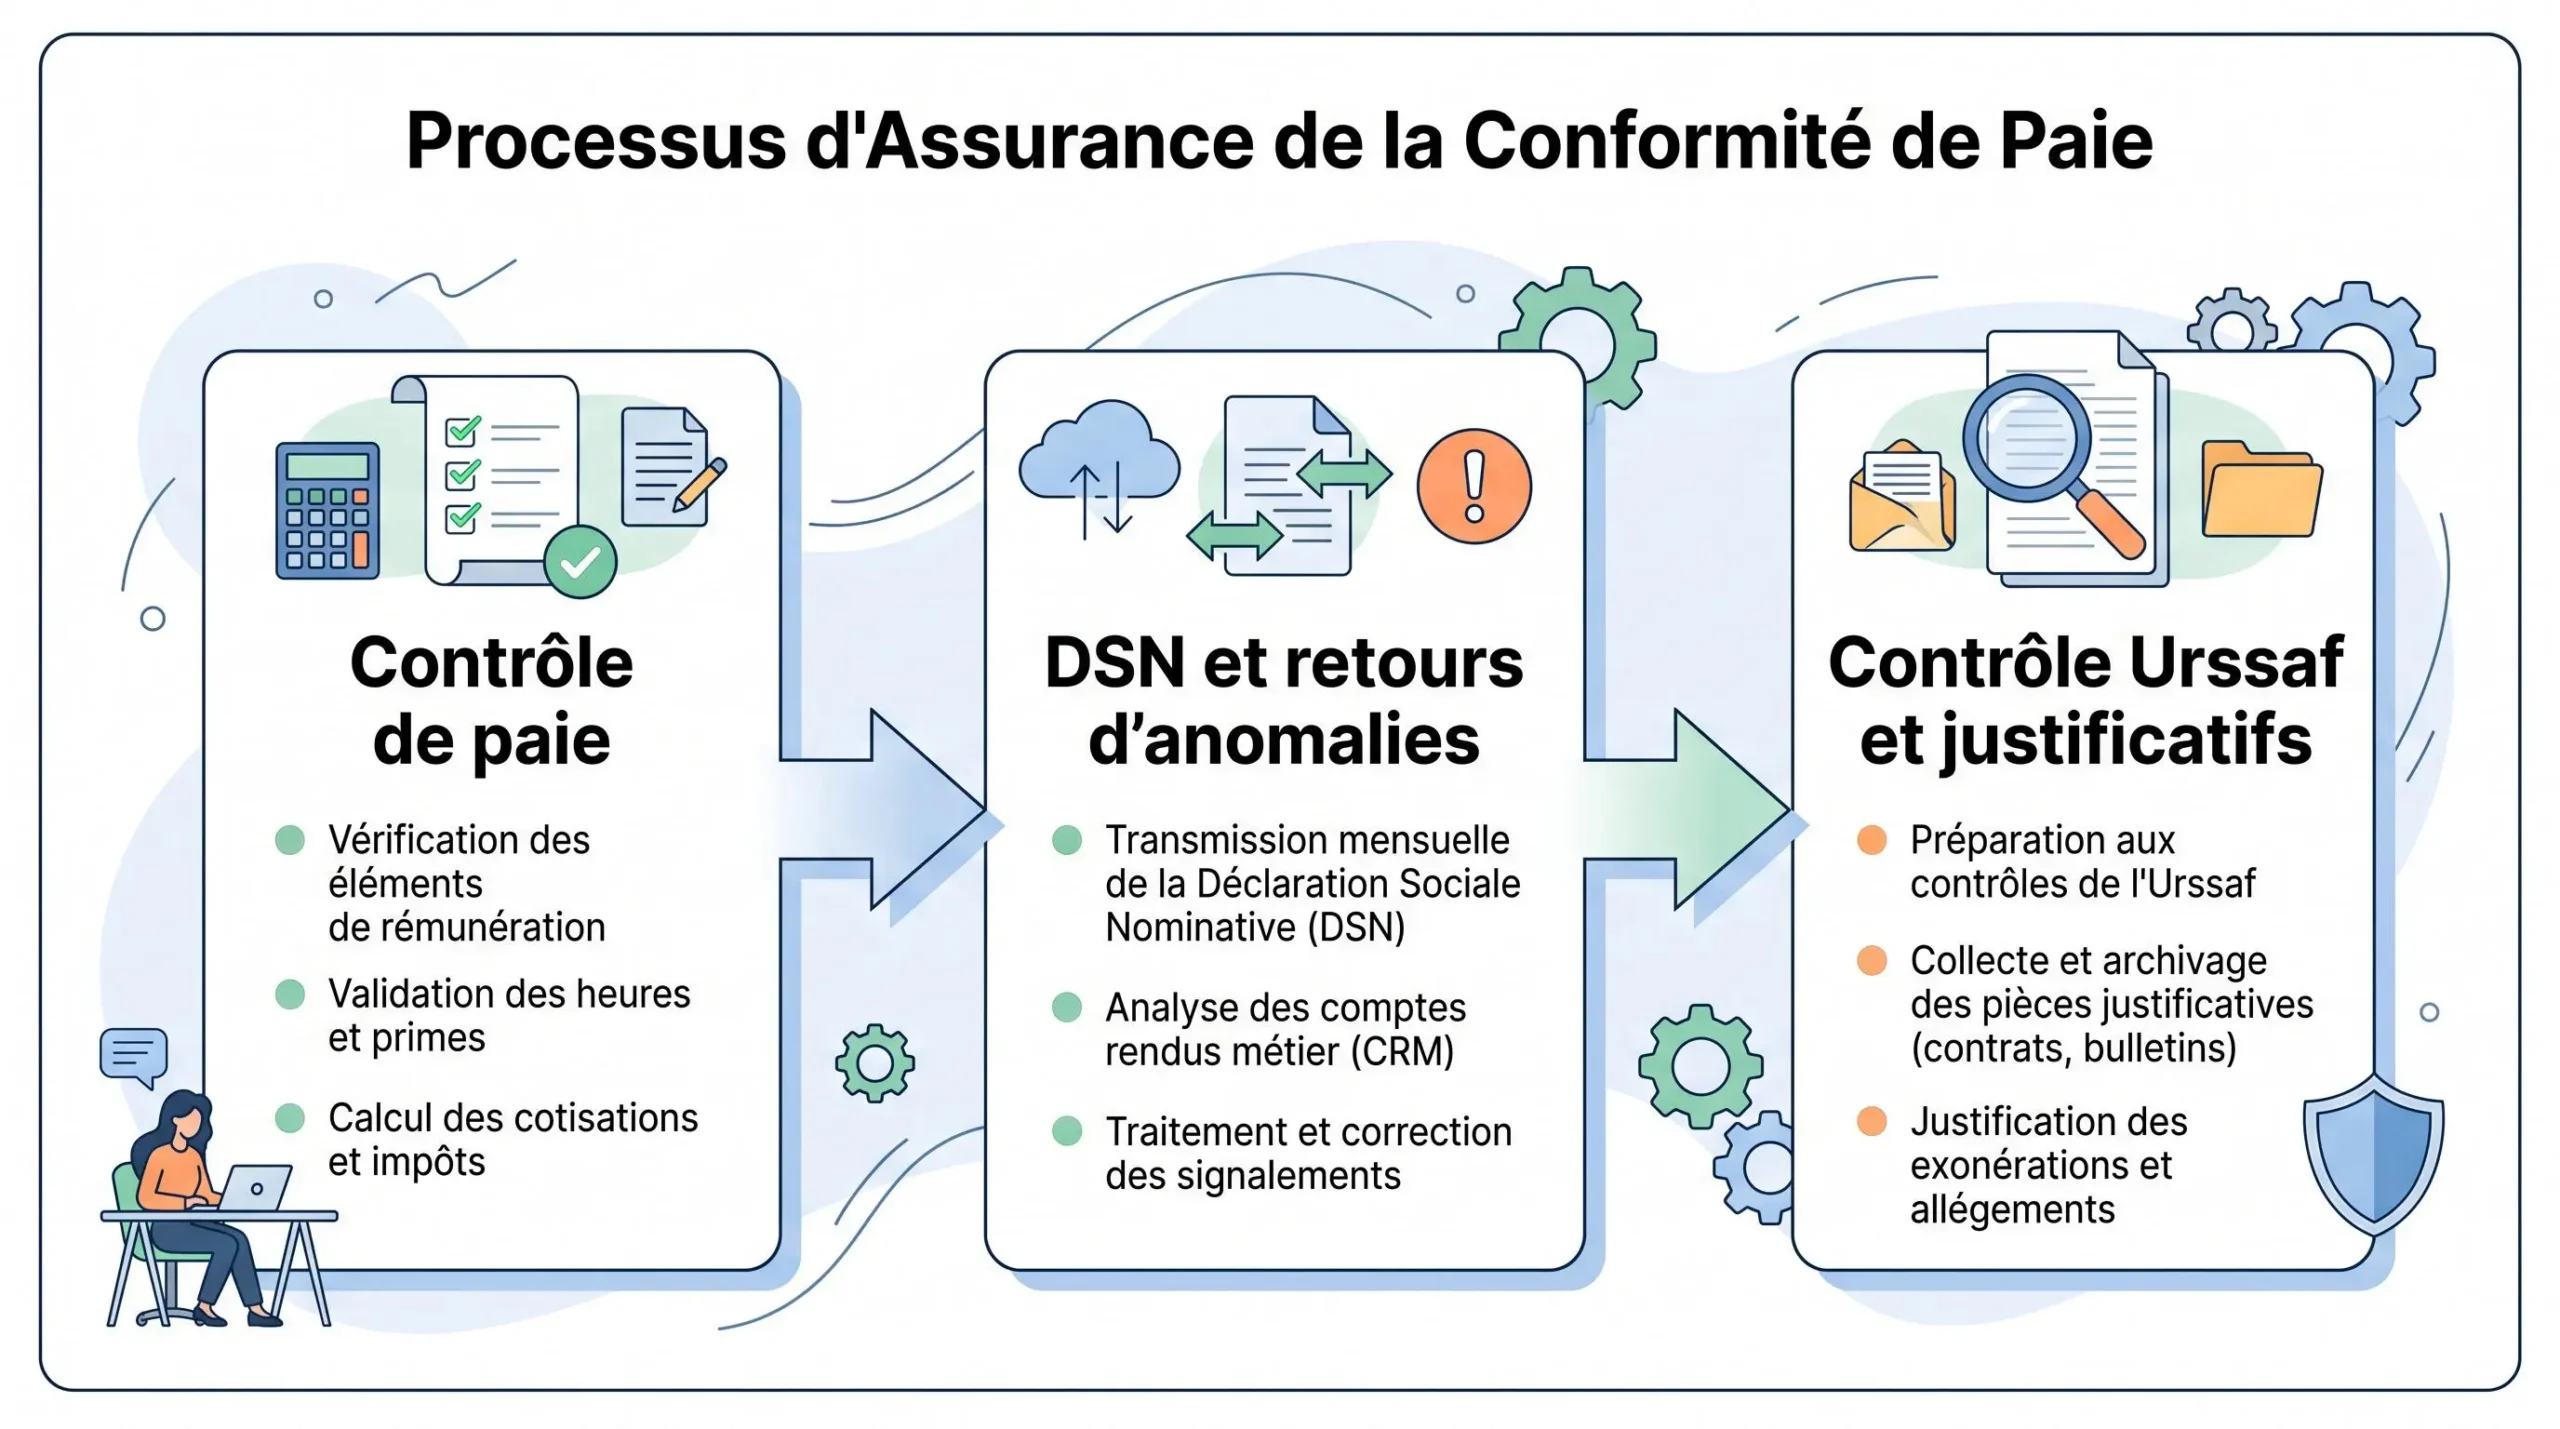
Trois niveaux à séparer : contrôle avant clôture de paie, contrôles et retours liés à la DSN, puis éventuel contrôle Urssaf sur pièces ou sur place. Cette distinction permet de choisir des fonctions adaptées à chaque étape au lieu d’attendre d’un seul indicateur une garantie globale.
Cette logique vaut aussi pour les situations de paie qui exigent une qualification précise des sommes versées. Par exemple, distinguer les indemnités de PSE aide à comprendre pourquoi la fiabilité de la paie dépend autant des règles appliquées que du logiciel utilisé.
Ce que Nibelis documente pour la production et le contrôle de la paie
La documentation officielle présente plusieurs modes de gestion. Selon le niveau d’accompagnement souscrit, certaines tâches de lancement et de contrôle de paie ou de production des DSN mensuelles sont réalisées par le client ou prises en charge par Nibelis. La page consacrée à la gestion de la paie mentionne également la veille légale et conventionnelle dans le périmètre décrit.
Une autre documentation de services Nibelis mentionne, dans certains périmètres de prestation, la génération, le contrôle et la transmission des DSN, le contrôle d’états post-paie ainsi qu’une assistance en cas de contrôle Urssaf. Ces éléments doivent être lus comme des prestations dépendant de l’offre et non comme un socle identique pour tous les contrats.
| Tâche | Réalisation selon l’offre | Point à vérifier |
|---|---|---|
| Contrôle de paie | Client ou Nibelis selon le mode de gestion | Qui valide la paie et avec quelles traces ? |
| DSN mensuelle | Client ou Nibelis selon le périmètre souscrit | Qui contrôle, transmet et traite les retours ? |
| États post-paie | Fonctions ou prestations à confirmer dans l’offre | Quels états sont disponibles pour les rapprochements ? |
| Assistance lors d’un contrôle Urssaf | Prévue dans certains périmètres documentés | Quel niveau d’assistance figure au contrat ? |
Pour un DAF, la bonne question est donc opérationnelle : qui réalise chaque contrôle, à quel moment et avec quelle preuve de validation ? Cette matrice évite de confondre disponibilité d’une fonction, prestation effectivement souscrite et responsabilité finale de l’entreprise.
Tableaux de bord : ce que le DAF peut suivre dans le décisionnel
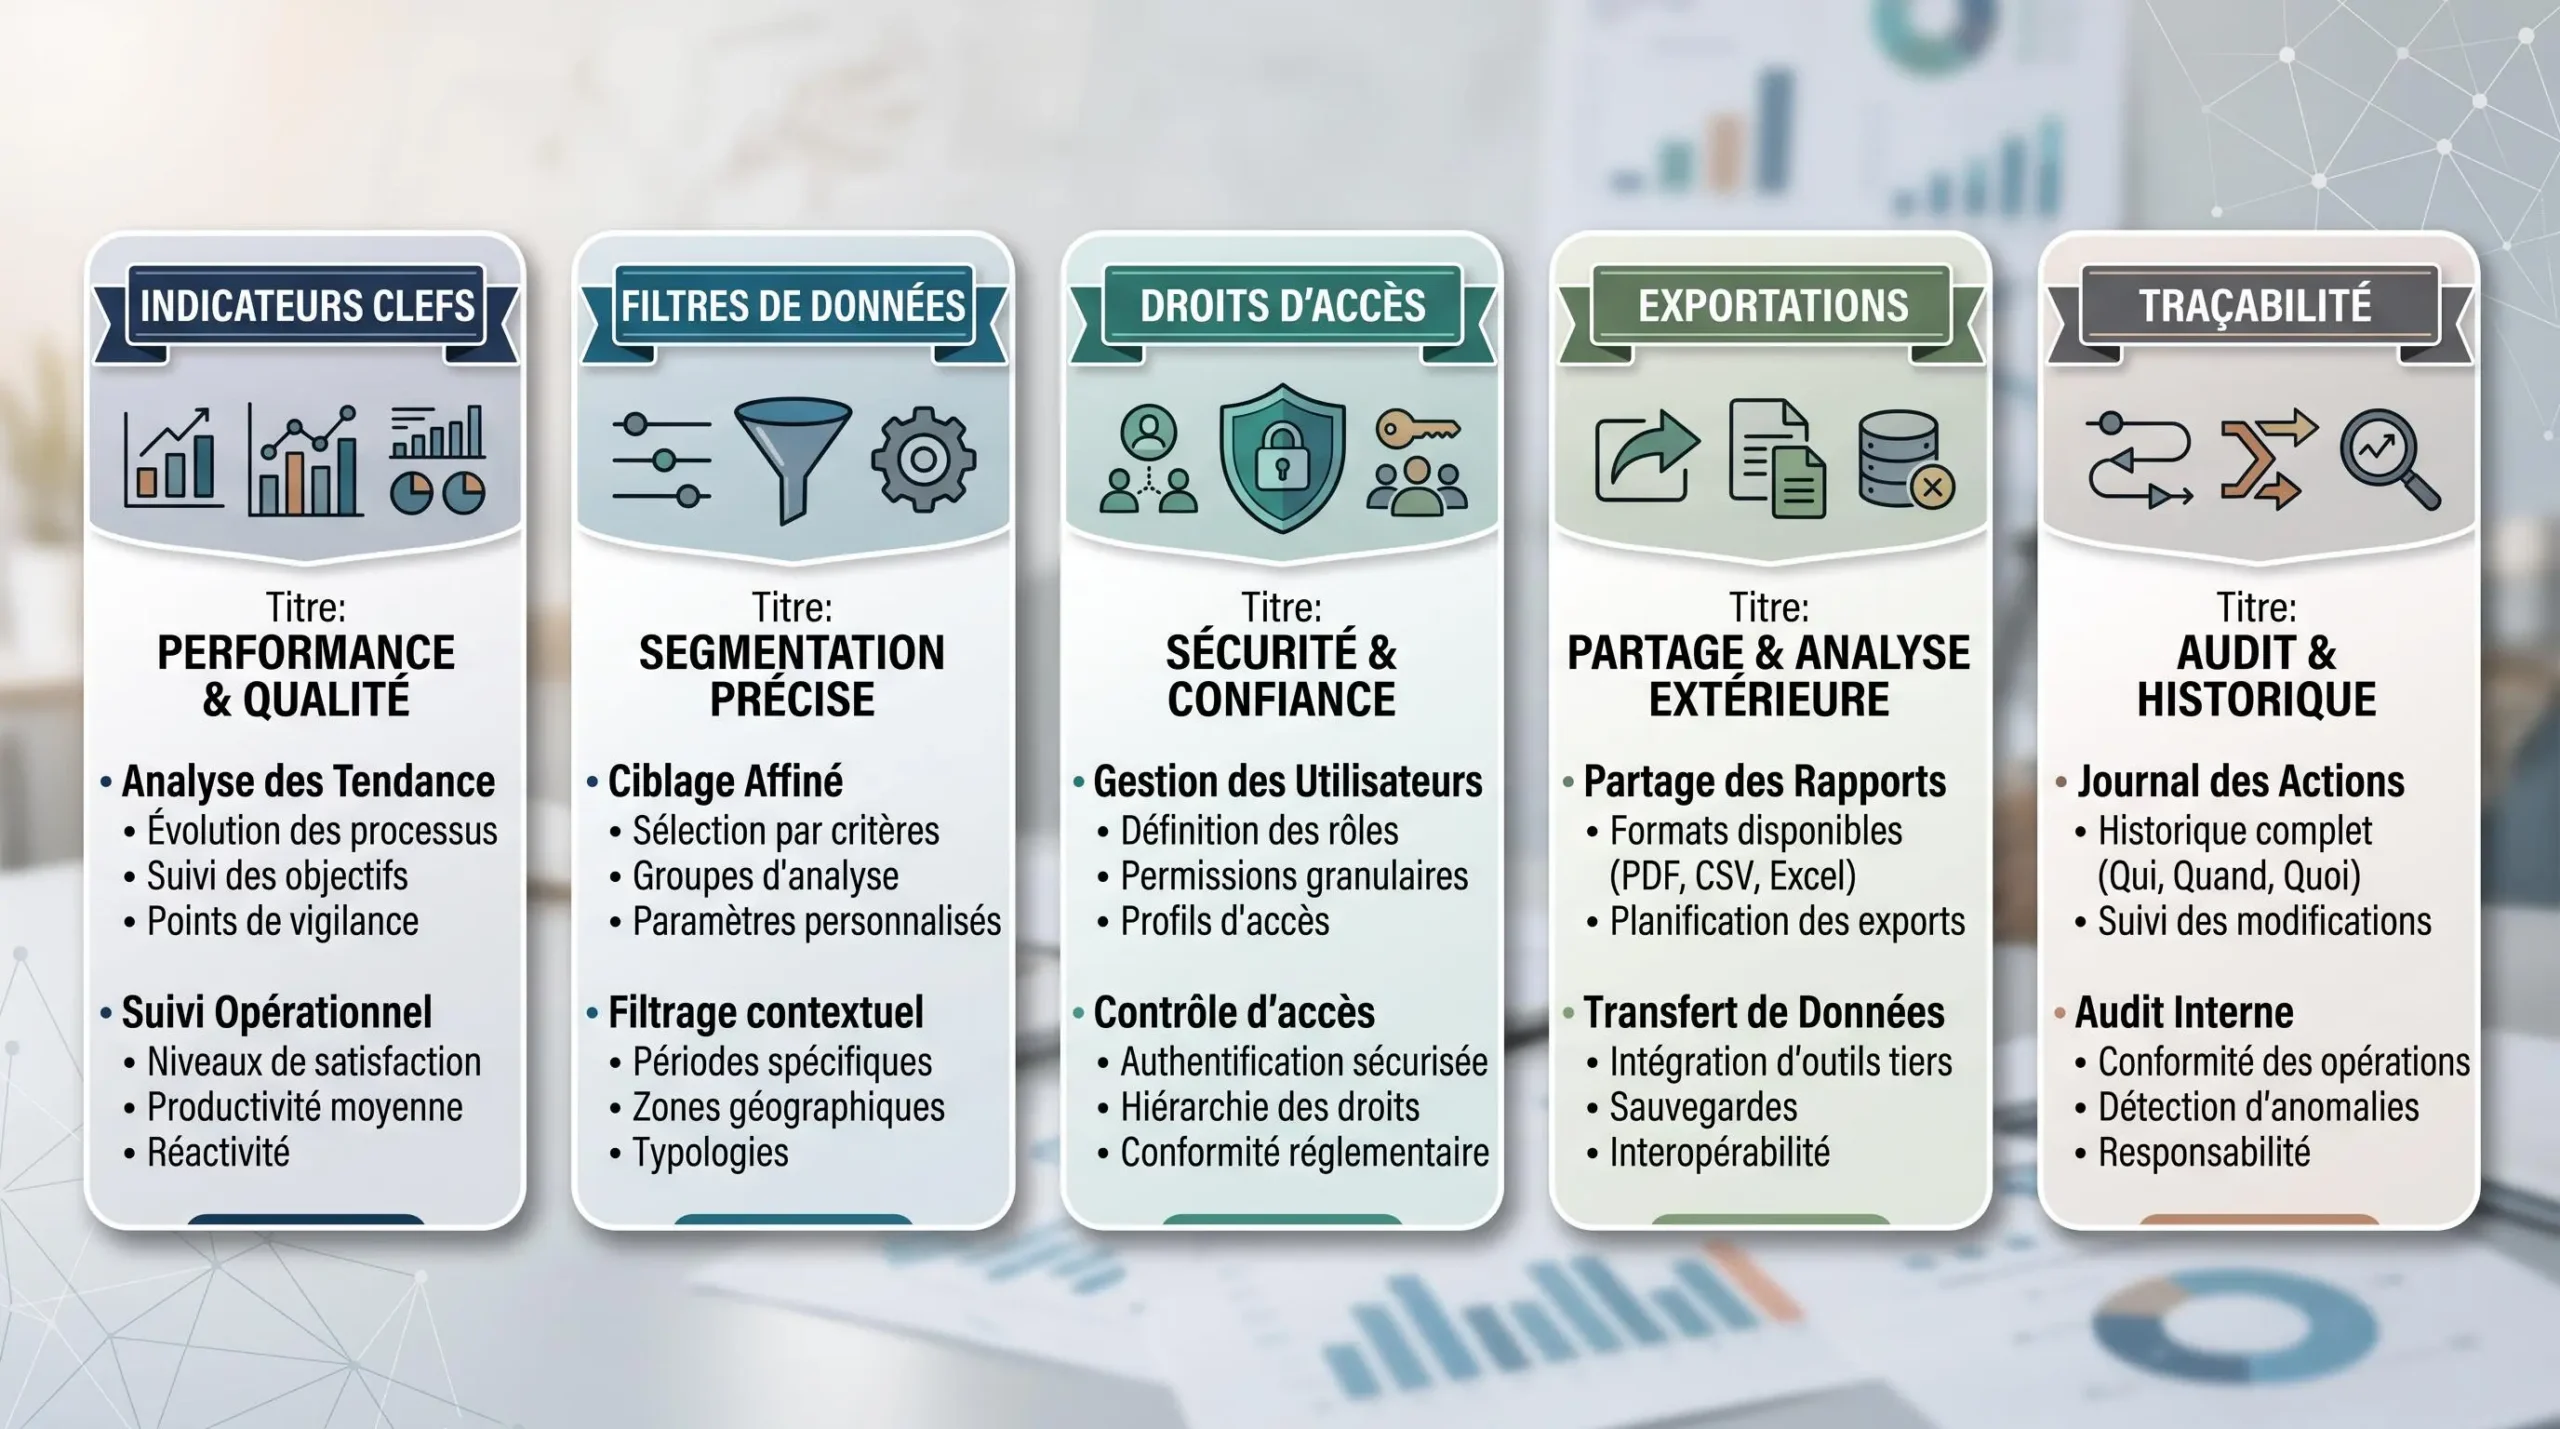
Selon Nibelis, le module Décisionnel permet de générer et de personnaliser des tableaux de bord RH, de produire des rapports interactifs et de suivre des indicateurs mis à jour en temps réel. Cette capacité peut faciliter le pilotage, mais la documentation consultée ne permet pas de présumer que tous les indicateurs financiers souhaités par un DAF sont disponibles nativement.
La démonstration doit donc porter sur les usages réels : indicateurs accessibles, filtres disponibles, droits d’accès, possibilités de partage et formats d’export. Un tableau de bord est utile s’il permet d’expliquer un écart et de remonter à des données exploitables, pas seulement s’il présente une vue synthétique.
Masse salariale : passer du constat à la simulation budgétaire
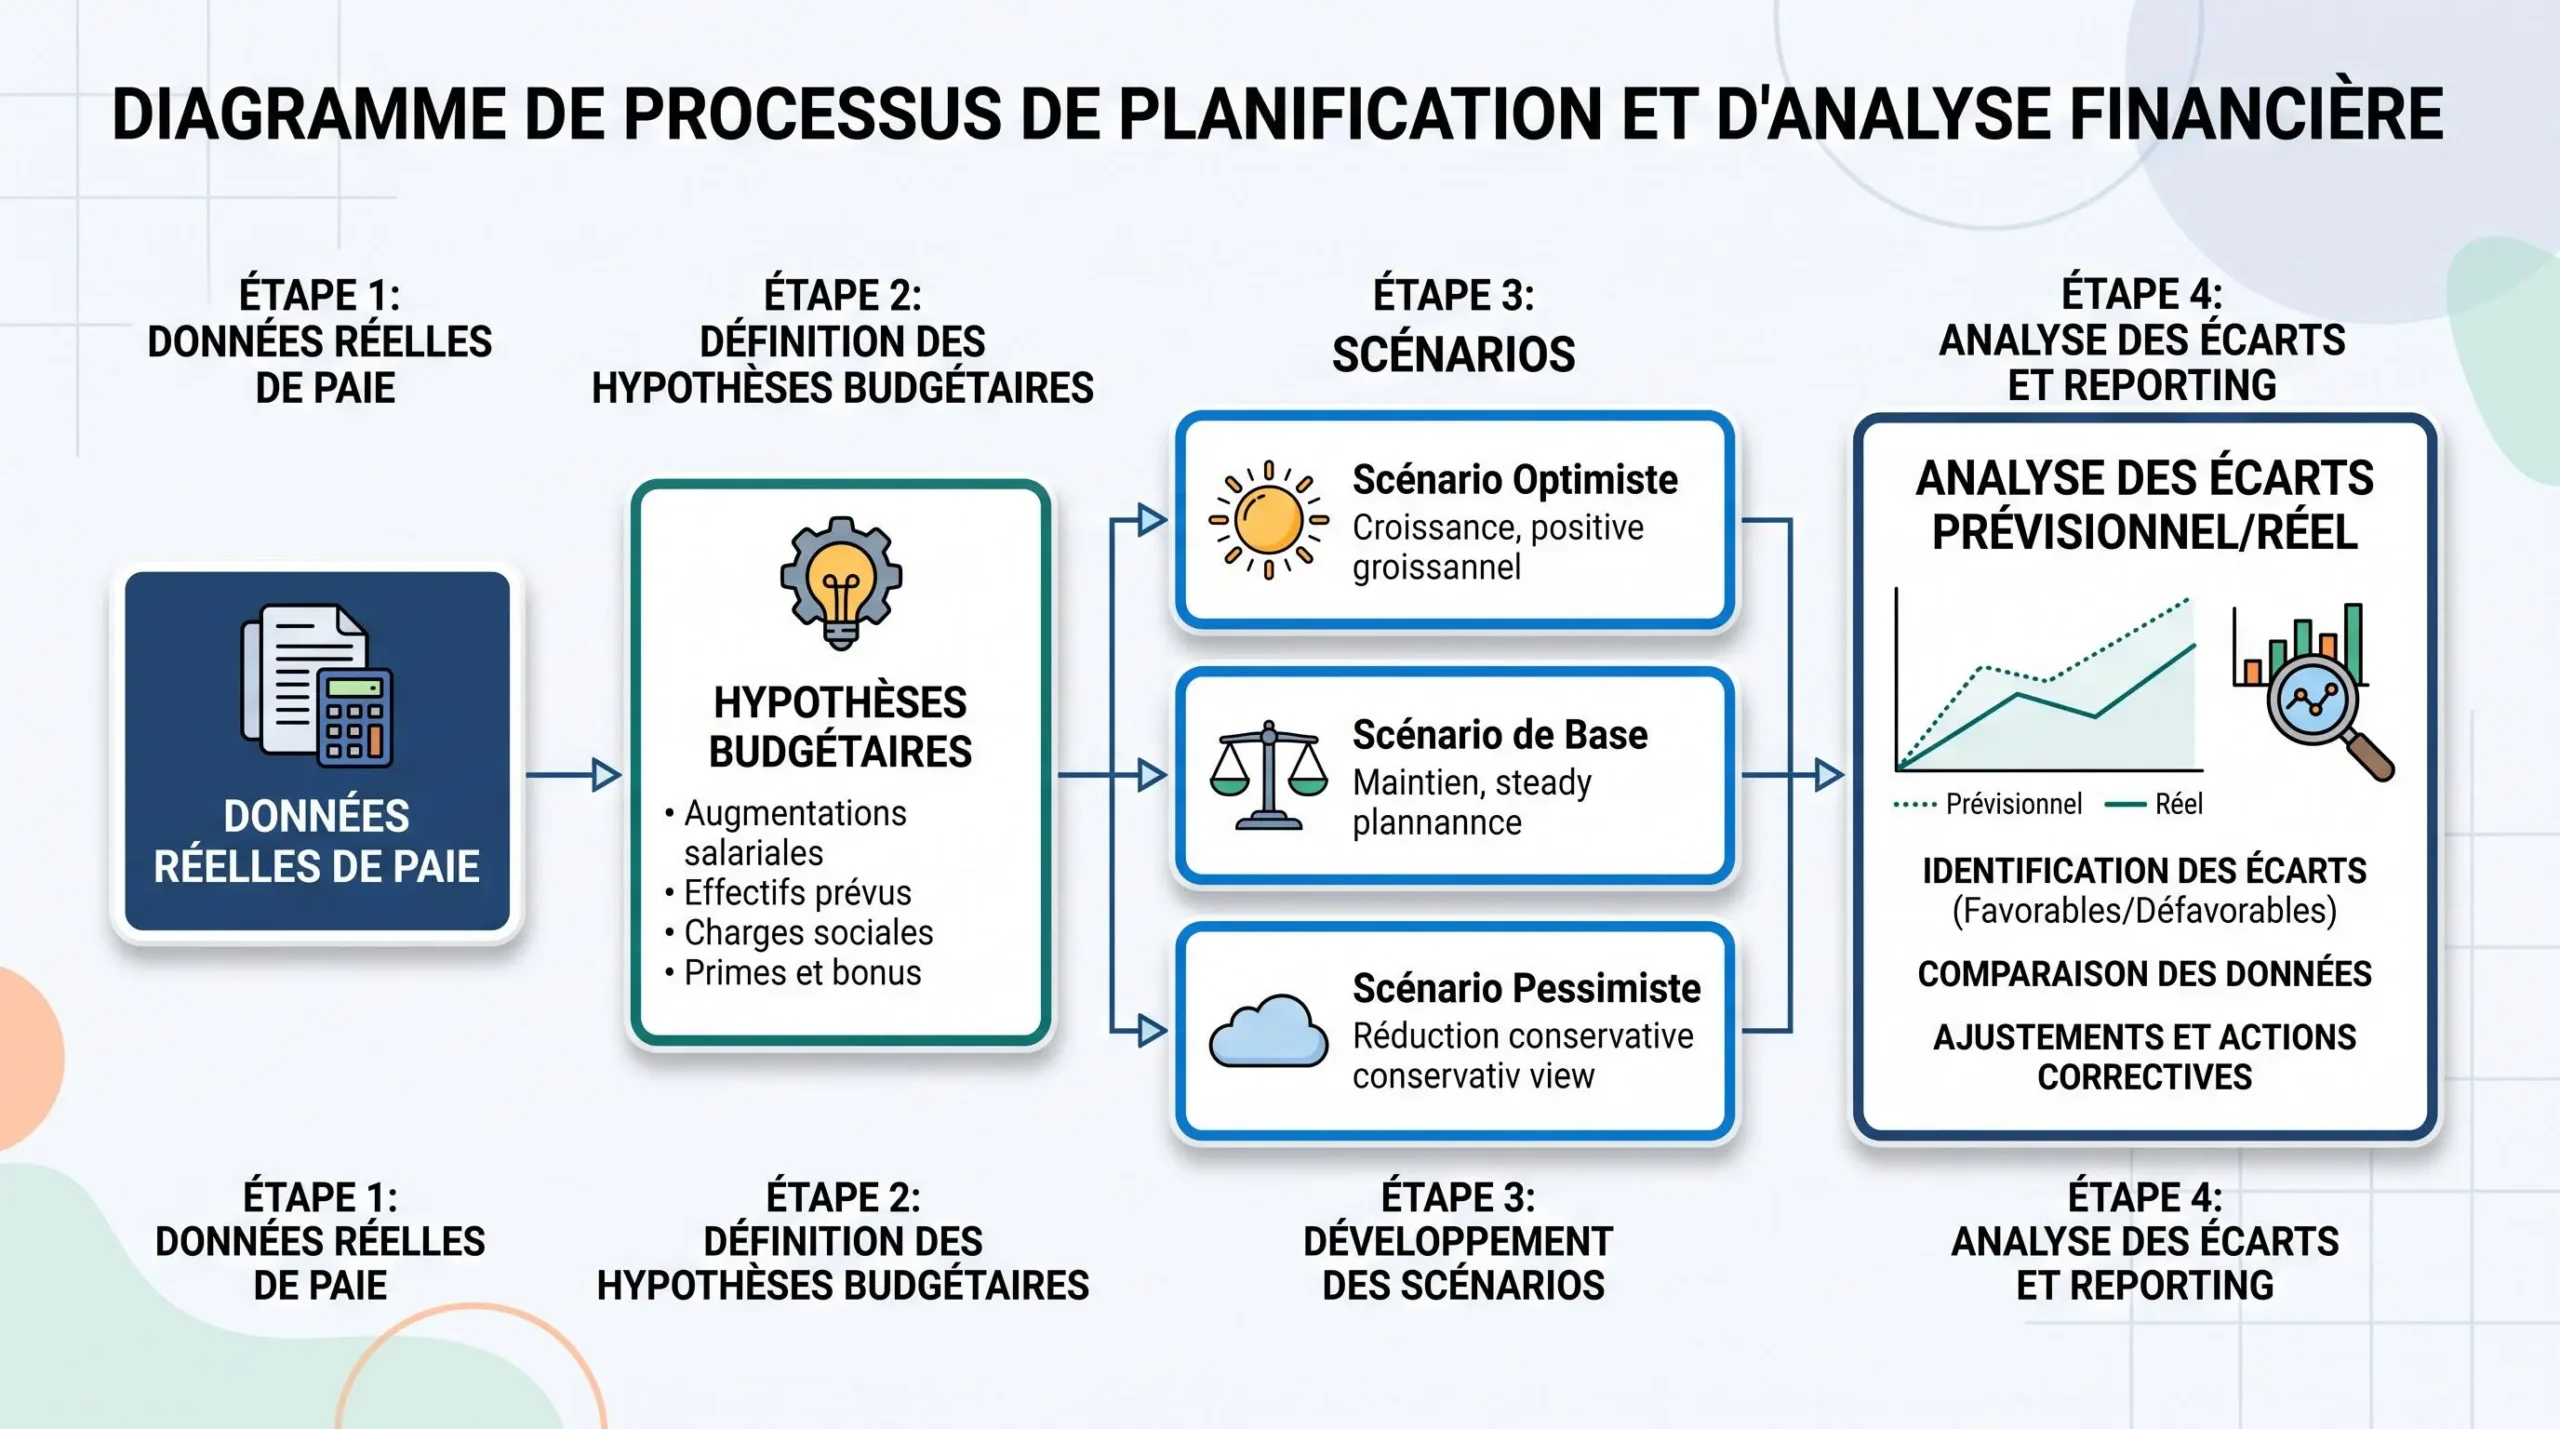
Le pilotage de la masse salariale ajoute une dimension prospective au contrôle de paie. Nibelis présente son module de simulation de masse salariale comme intégré à la base paie, utilisant les données réelles et permettant de suivre plusieurs budgets ainsi que les écarts entre prévisionnel et réel.
Pour le DAF, l’intérêt est de pouvoir rapprocher la réalité de paie avec des hypothèses budgétaires. Cela ne signifie pas que la projection sera exacte par nature : la valeur du résultat dépend aussi des hypothèses retenues, des variations intégrées et de la manière dont les scénarios sont construits.
- Plusieurs scénarios doivent être testés :
Vérifier comment les hypothèses sont créées, modifiées et comparées.
- Le prévisionnel doit être rapproché du réalisé :
Contrôler la lecture des écarts et la capacité à revenir aux données de paie concernées.
- Le processus budgétaire utilise des exports spécifiques :
Tester les formats nécessaires dans le système financier de l’entreprise avant de conclure à l’adéquation.
Nibelis est-il distinctif sur ces critères ?
La présence de contrôles de paie, de fonctions DSN ou de tableaux de bord ne suffit pas, à elle seule, à établir une singularité. Dans les sources éditeurs vérifiées au 30 septembre 2026, Cegid documente notamment un tableau de bord de contrôle de paie et un dispositif DSN Contrôle, tandis que Silae documente la détection d’anomalies DSN avant transmission. Cette comparaison est volontairement limitée à l’existence de fonctions publiées ; elle ne mesure pas leur efficacité respective.
L’évaluation de Nibelis doit donc porter sur la façon dont les briques s’enchaînent dans le contexte de l’entreprise : circulation des données, traitement d’une anomalie, production des états post-paie, accès aux indicateurs et articulation avec la simulation budgétaire. Pour les organisations de taille intermédiaire, une ressource consacrée à Nibelis pour les ETI peut apporter un contexte complémentaire sur son périmètre SIRH, sans constituer une preuve neutre de supériorité.
Avantages et limites à examiner
- Continuité possible entre données de paie, reporting et simulation budgétaire.
- Possibilité de rapprocher les besoins de contrôle déclaratif et de pilotage dans un même processus d’évaluation.
- Des fonctions comparables de contrôle DSN ou de paie sont documentées chez d’autres éditeurs.
- Le détail des responsabilités et prestations dépend de l’offre effectivement souscrite.
- Les sources utilisées décrivent des fonctionnalités publiées par les éditeurs, sans test indépendant de performance.
La checklist à demander en démonstration avant de choisir
Une démonstration pertinente ne devrait pas se limiter à parcourir des écrans. La méthode la plus utile consiste à suivre un cas de bout en bout et à vérifier, à chaque étape, ce que le logiciel détecte, ce que l’utilisateur doit décider et quelle trace reste disponible.
- Injecter un cas de paie représentatif
Utiliser un scénario proche des situations réellement rencontrées par l’entreprise.
- Observer les contrôles avant clôture
Identifier les alertes produites et la manière dont une anomalie est expliquée et corrigée.
- Tester le traitement d’une anomalie DSN
Vérifier le workflow de correction, la responsabilité de chaque acteur et la traçabilité associée.
- Contrôler les états post-paie
Examiner les documents utiles aux rapprochements avec les données comptables et aux vérifications internes.
- Évaluer le tableau de bord
Tester les indicateurs, les filtres, les droits d’accès et les exports réellement nécessaires au DAF.
- Construire un scénario budgétaire
Modifier une hypothèse puis observer comment l’écart prévisionnel/réel est analysé.
- Documenter les responsabilités
Faire préciser ce qui relève du client, de Nibelis et des éventuelles prestations d’accompagnement.
La qualité des données d’entrée reste déterminante : avant même le contrôle final de la paie, le DAF peut aussi examiner les logiciels de collecte EVP afin d’évaluer comment fiabiliser la remontée des éléments variables en amont.
Au terme de cette grille, Nibelis peut être considéré comme pertinent si l’offre envisagée démontre concrètement le niveau de contrôle, de traçabilité, de reporting et de simulation attendu par l’entreprise. La décision ne repose donc pas sur une promesse générale de sécurisation, mais sur la capacité à prouver le fonctionnement du processus, à clarifier les responsabilités et à fournir au DAF les éléments nécessaires pour analyser les écarts.